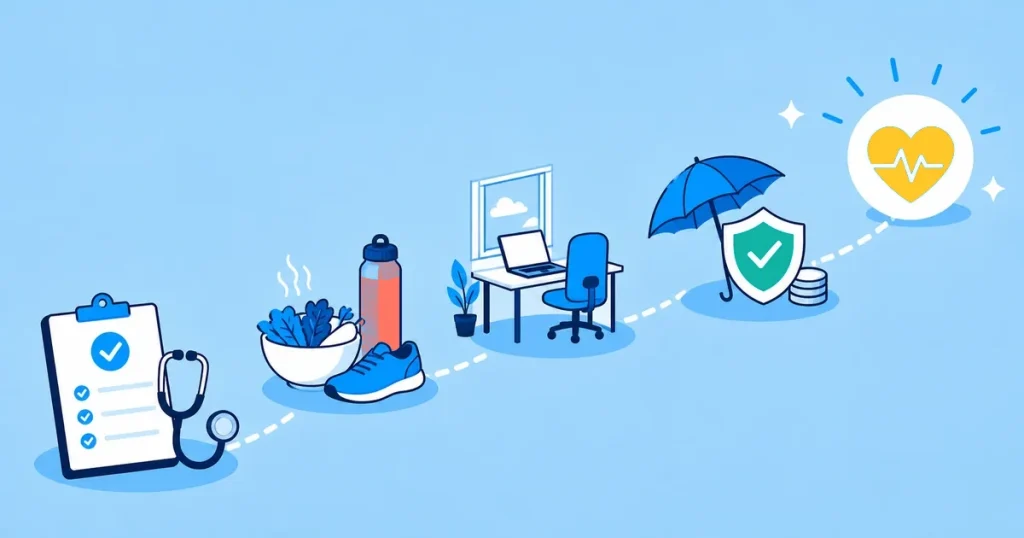
- 起きる時間を固定し、食事を抜かず、1時間ごとに作業を区切って、生活のリズムと作業環境を整えます
- 会社の健診がなくなるので、年に1回、自治体の特定健診やがん検診を自分で予約します
- 医療費は高額療養費制度で会社員と同じように守られます。穴が開くのは「休んだ間の収入」なので、貯蓄と保険で備えます
フリーランスにとって、健康はそのまま事業の土台です。体調を崩しても代わりに働く人はおらず、有給休暇も、健康保険の傷病手当金も原則ありません。結論から言えば、フリーランスの体調管理は「毎日の予防」と「働けなくなったときの備え」の両輪で考え、備えはまず公的制度でどこまで守られるかを確認してから、足りない分を貯蓄と保険で埋めるのが正解です。生活習慣、在宅ワークの作業環境、健康診断、公的制度、独立前後のチェックリストまで1ページにまとめました。
【結論】毎日の予防と、働けなくなったときの備えを両方持つ
フリーランスの体調管理でやることは、次の3つです。
- 生活のリズムと作業環境を整える起きる時間を固定し、食事を抜かず、1時間ごとに作業を区切ります
- 年に1回、健康診断を受ける会社の健診がなくなるため、自治体の特定健診やがん検診を自分で予約します
- 働けなくなったときの備えを確認する公的制度で守られる範囲を知り、足りない分を貯蓄と保険で埋めます
医療費は高額療養費制度で会社員と同じように守られます。フリーランスで本当に穴が開くのは「休んだ間の収入」と「健診を受ける機会」の2つです。
見落とされがちなのが、体調は働き方で決まる部分が大きいことです。単価が低く件数を詰め込む働き方のままでは、生活習慣を直しても限界があります。稼働の量と収入のバランスも、体調管理の一部として見直しましょう。
あわせて読みたい(将来の備え)
会社員とフリーランスで何が違う?
| 項目 | 会社員 | フリーランス |
|---|---|---|
| 休んだ日の収入 | 有給休暇で保障される | なし |
| 病気で長く休んだとき | 傷病手当金(最長1年6か月、給与の約3分の2) | 国民健康保険には原則なし |
| 健康診断 | 会社が年1回実施し費用を負担 | 自分で予約し、費用も自己負担(自治体の健診は低額) |
| 仕事中のケガ・病気 | 労災保険 | 労災保険の特別加入をしていれば対象 |
| 高額な医療費 | 高額療養費制度 | 高額療養費制度(同じ) |
| 障害が残ったとき | 障害基礎年金+障害厚生年金 | 障害基礎年金のみ(1級・2級) |
在宅ワークで体調を崩さないための毎日の習慣
睡眠はどう整える?
- 寝る時間より、起きる時間を先に固定する締切前に夜更かししても、翌朝の起床時間を変えなければリズムは戻しやすくなります
- 作業の終わりから寝るまでに間を置く寝る直前まで画面を見ていると、頭が切り替わりません
- 朝に外の光を浴びる通勤がない分、朝の散歩や買い物など外に出る用事をつくります
食事はどう整える?
- 食事の時間をカレンダーに入れる打ち合わせと同じ扱いで予定にすると、抜けにくくなります
- すぐ食べられるものを常備する忙しい日でも最低限は食べられる状態にしておきます
- 作業机で食べない食事を休憩として成立させると、頭も切り替わります
運動不足はどう補う?
- 用事を歩く理由にする買い物や郵便局へ歩いて行くなど、生活の動線に歩く時間を組み込みます
- 打ち合わせのない電話は立って話す座りっぱなしの時間を細かく区切ります
- 週に数回、決まった運動の予定を入れるジムでなくても、散歩やストレッチを習慣にするだけで違います
パソコン作業で気をつけることは?
厚生労働省のガイドラインでは、1回の連続作業は1時間を超えないようにし、次の作業までに10〜15分の休みを取り、その間にも1〜2回の小休止を入れることが勧められています。
| 作業時間 | 連続して1時間を超えない。10〜15分の作業休止を挟む |
|---|---|
| 画面 | 目から画面までおおむね40cm以上離し、画面の上端が目の高さと同じかやや下になるようにする |
| 椅子と机 | 足の裏全体が床に着く高さに座面を合わせる |
| 照明 | 画面への映り込みやまぶしさを防ぐ |
心の不調を防ぐには?
1人で働くフリーランスは、孤独や仕事の不安を抱え込みやすい働き方です。仕事の終わりの時間を決める、同業の仲間と話す場を持つ、休みの日を先に予定に入れるなど、意識して区切りをつくりましょう。つらい状態が続くときは、厚生労働省の「こころの耳」などの相談窓口や、医療機関に早めに相談してください。取引先とのトラブルが原因なら、フリーランス・トラブル110番に無料で相談できます。
あわせて読みたい(作業環境と働き方)
体調を守る働き方|稼働の量を管理する
体調を崩す原因の多くは、仕事を詰め込みすぎることです。次のような決まりを自分でつくると、無理を防げます。
- 週の稼働時間の上限を決める上限を超える依頼は、納期を調整するか断ります
- 休みの日を先に予定に入れる仕事の予定より先に、休む日を確保します
- 単価を上げて件数を減らす同じ収入を少ない稼働で得られれば、体力に余裕が生まれます
- 週4日以下の案件も選択肢に入れる週5日の常駐にこだわらず、稼働日数を選べる案件を探します
あわせて読みたい(稼働の調整)
健康診断は自分で予約する
フリーランスには健診を受ける義務がない代わりに、機会も自分でつくる必要があります。40〜74歳なら国民健康保険の特定健診を無料〜数千円で受けられ、自治体のがん検診も低額です。本人の健診費用は経費にも医療費控除にもなりませんが、健診で病気が見つかり治療した場合は、健診費用も医療費控除の対象になります。
あわせて読みたい(健診と健康保険)
働けないときに使える公的制度と、足りない分の埋め方
民間の保険を考える前に、公的制度でどこまで守られているかを確認しましょう。すでにカバーされている部分に重ねて保険料を払わずに済みます。
| 制度 | 守られる範囲 | ポイント |
|---|---|---|
| 高額療養費制度 | 1か月の医療費の自己負担に上限 | 2026年8月診療分から上限を引き上げ、年間の上限を新設 |
| 労災保険の特別加入 | 仕事中・通勤中のケガや病気 | 2024年11月から、企業から業務委託を受けるフリーランスは業種を問わず加入できる |
| 障害基礎年金 | 一定の障害が残ったとき | 1級・2級のみ。国民年金の納付要件を満たす必要がある |
| 保険料の減免・免除 | 収入が落ちたときの国保・国民年金の負担 | 申請しないと適用されない。基準は自治体ごとに異なる |
高額療養費の上限はいくら?
| 70歳未満・年収約370万〜770万円 | 85,800円+(医療費-286,000円)×1%(2026年8月診療分から) |
|---|---|
| 例|医療費100万円 | 自己負担は92,940円。窓口で3割払っても、超えた分は払い戻される |
| 年間の上限(同じ区分) | 8月から翌年7月までの自己負担の合計が53万円に達したら、それ以降は払い戻し |
| 窓口の支払いを抑えるには | マイナ保険証を使うか、限度額適用認定証を用意する |
障害基礎年金はいくら?
2026年度は1級が年105万9,125円、2級が年84万7,300円です(1956年4月2日以後生まれ)。原則として初診日から1年6か月後からの支給で、国民年金の保険料に未納が多いと受け取れません。払えない時期は、未納のままにせず免除や納付猶予を申請しておきましょう。
足りない分は何で埋める?
| 手段 | カバーできるもの | 向いている人 |
|---|---|---|
| 生活防衛資金(貯蓄) | 短期の休業、急な出費 | すべての人。生活費の3〜6か月分から |
| 就業不能保険・所得補償保険 | 病気やケガで働けない間の収入 | 扶養家族がいる、貯蓄が少ない、住宅ローンがある |
| 医療保険 | 入院時の差額ベッド代や食事代など、高額療養費の対象外の費用 | 貯蓄が少なく、入院時の出費が不安な人 |
あわせて読みたい(働けないときの備え)
独立前後にやっておく健康まわりのチェックリスト
- 会社の健康診断を退職前に受けておく在職中なら会社の費用で受けられます。気になる症状の受診も退職前に済ませます
- 健康保険と国民年金の手続きを期限内にする国保・国民年金は退職日の翌日から14日以内、任意継続は20日以内
- 生活費の3〜6か月分の貯蓄を確保する独立直後は入金までの期間もあるため、余裕を持って準備します
- 就業不能保険などの必要性を判断する加入には健康状態の告知が必要なので、健康なうちに検討します
- 労災保険の特別加入を検討する外出や移動が多い仕事ほど、仕事中のケガへの備えが役立ちます
- 毎年の健診の予定を決める自治体の受診券の時期を確認し、閑散期に予約します
あわせて読みたい(独立の準備)
よくある質問(FAQ)
本記事は2026年9月時点の制度にもとづく一般的な情報で、医学的な助言ではありません。体調に不安があるときは医療機関を受診してください。公的制度の条件や金額は、加入している健康保険・市区町村・年金事務所で最新の内容を確認してください。
● 体調管理は予防と備えの両輪。起床時間の固定、1時間ごとの休憩、年1回の健診を習慣にする
● 医療費は高額療養費で守られるが、休んだ間の収入の補償はない。ここを貯蓄と保険で埋める
● 稼働の量も体調の一部。上限を決め、単価を上げて件数を減らす働き方を目指す