
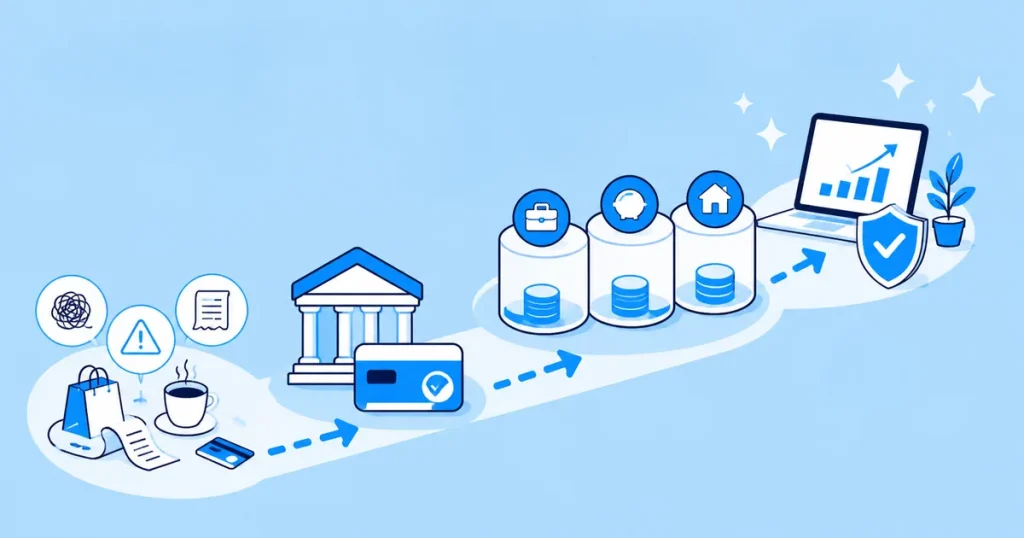
「フリーランスに事業用の口座は本当に必要?個人の口座のままではだめ?」と迷う人は多いはずです。結論から言えば、事業用口座を持つ法律上の義務はありませんが、独立と同時に分けておくべきです。分けないと、確定申告の仕分けに何時間もかかり、税務調査では私的な入金まで説明を求められ、税金のお金を生活費に使ってしまう失敗も起きやすくなります。分けないと起きる問題、事業・税金・生活の3口座で回す方法、記帳のルールまで1ページにまとめました。
【結論】義務はないが、独立と同時に分けるべき
事業用口座について押さえておくべきことは、次の3つです。
- 法律上の義務はない個人の口座を事業に使うこと自体は問題ありません。個人名の口座でも、事業専用にすれば十分です
- 分けないと実務と税務の負担が大きい確定申告の仕分け、税務調査での説明、税金の資金管理のすべてが難しくなります
- 事業・税金・生活の3口座に分けると失敗しない入金のたびに税金の分を取り置き、生活費は決まった額だけを移す仕組みをつくります
口座を分ける手間は、開設の1回だけです。分けないまま1年たつと、仕分けと説明の手間は毎年くり返されます。
経理にかける時間が減れば、そのぶん仕事や営業に時間を回せます。口座の整理は、収入を伸ばすための土台づくりでもあります。
あわせて読みたい(収入を伸ばす)
口座を分けないと具体的に何が起きる?
| 問題 | 起きること | 分けた場合 |
|---|---|---|
| 確定申告の手間 | 売上・経費と、買い物や送金が混ざった明細を1件ずつ仕分ける | 口座の明細がほぼそのまま帳簿になる |
| 税務調査 | 家族からの送金などの私的な入金も、売上ではないと説明を求められる | 事業の入出金だけを示せばよい |
| 税金の資金 | 税金のために残すべきお金を、生活費に使ってしまう | 取り置いた口座から確実に払える |
| 経営の把握 | 事業がいくら利益を出しているか分からない | 残高と入出金で事業の状況が見える |
| 経費の漏れ | 私的な支払いと区別がつかず、経費を拾い漏らす | 事業の支払いがすべて1か所に残る |
税務署は調査で、事業に関係する預金口座の取引を確認できます。事業と私生活が混ざった口座だと、説明のつかない入金が売上と見なされるおそれもあります。口座を分けて、入金の理由を説明しやすくしておくことが、自分を守ることにつながります。
事業用口座を持つメリット
- 会計ソフトとの連携で記帳が自動になる事業の取引だけが取り込まれるため、仕分けの手間がほとんどなくなります
- 青色申告の複式簿記がラクになる65万円控除に必要な複式簿記の帳簿を、口座の明細からつくりやすくなります
- 取引先の信頼を得やすい屋号付き口座なら、振込先で事業者であることが伝わります
- 融資やローンの審査で実績を示せる事業の入出金の履歴が、事業の実態を示す材料になります
- 税金の支払いで困らない取り置きの仕組みと組み合わせれば、確定申告や住民税の時期に慌てません
あわせて読みたい(口座とカードの選び方)
事業・税金・生活の3口座で回す方法
| 口座 | 役割 | 選び方 |
|---|---|---|
| 事業用口座 | 売上の入金と、経費の支払い | 振込手数料が安く、会計ソフトと連携できる銀行 |
| 税金の取り置き口座 | 所得税・住民税・国民健康保険料・消費税の支払い | 振替納税や口座振替に対応し、普段は触らない銀行 |
| 生活用口座 | 家賃・食費などの私的な支出 | 生活圏で使いやすい銀行 |
お金はどう動かす?(売上60万円の月の例)
売上60万円が事業用口座に入金される
請求書の振込先は、すべて事業用口座にしておきます。
税金の分として15万円(売上の25%)を取り置く
入金のたびに税金の取り置き口座へ移します。割合は所得や消費税の有無に合わせて20〜30%程度で決めます。
経費3万円を事業用口座から払う
ソフトの月額料金、書籍、交通費などを事業用口座や事業用カードで払います。
生活費25万円を生活用口座に移す
毎月決まった額を「自分への給料」として移し、生活費はここからだけ払います。
残った17万円で備えを積み立てる
生活防衛資金、小規模企業共済、iDeCoなどに回します。
毎月の入金日の翌日に、税金の取り置き口座への自動振替を設定しておくと、手作業での移し忘れがなくなります。「税金のお金を使ってしまった」という最もよくある失敗を防げます。
あわせて読みたい(税金の支払い)
口座を分けたあとの記帳のルール
| 事業用口座から生活用口座に移した | 事業主貸(事業のお金を私生活に使った) |
|---|---|
| 事業用口座から税金の取り置き口座に移した | 取り置き口座も事業用として帳簿に入れるなら口座間の振替、私的な口座として扱うなら事業主貸 |
| 個人のカードや財布で経費を払った | 事業主借(私生活のお金で事業の支払いをした) |
| 所得税・住民税を払った | 経費にはならない。事業用口座から払った場合は事業主貸 |
- 私的な支払いを事業用口座から出さない例外をつくると、分けた効果が薄れます
- 現金を引き出したら使い道を記録する事業の現金払いに使った分と、私的に使った分を分けて記帳します
- 口座の明細を月に1回確認する入金の漏れや、取引先の支払い遅れに早く気づけます
あわせて読みたい(記帳と確定申告)
事業用口座を開設する手順
口座の種類を決める
個人名の口座で十分か、屋号付き口座にするかを決めます。
銀行を選んで申し込む
振込手数料、会計ソフト連携、税金の口座振替への対応を比べて選びます。屋号付き口座なら開業届の控えなどを用意します。
支払いと入金先を切り替える
請求書の振込先、サブスクや通信費の引き落とし、会計ソフトの連携を新しい口座に移します。
あわせて読みたい(積み立てと節税)
よくある質問(FAQ)
本記事は2026年9月時点の一般的な情報です。記帳の方法や税金の取り置き額は、事業の内容や所得によって変わります。判断に迷う場合は、税理士や税務署の相談窓口に確認してください。
● 事業用口座に法律上の義務はないが、分けないと確定申告・税務調査・税金の資金管理が難しくなる
● 事業・税金・生活の3口座に分け、入金のたびに売上の20〜30%を税金用に取り置く
● 生活費への振替は事業主貸、個人のお金での経費は事業主借。私的な支払いは事業用口座から出さない








