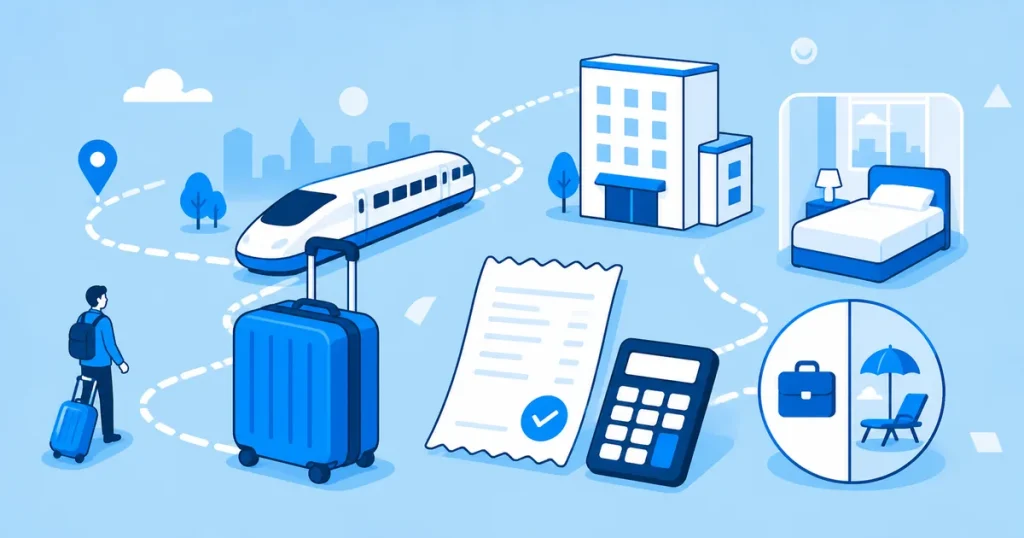
遠方の取引先との打ち合わせ、泊まりがけのセミナー、現地での取材など、フリーランスにも出張の機会はあります。「交通費や宿泊費は全部経費になる?」「会社員のときのような日当は?」「観光を兼ねたらどうなる?」と迷う人は多いはずです。結論から言えば、仕事のための交通費・宿泊費は実費で経費にでき、本人の日当は経費にならず、観光を兼ねたら仕事の割合で按分するのが基本です。
【結論】実費は経費、本人の日当は不可、観光を兼ねたら按分
フリーランスの出張費は、次の3つのルールで判断します。
- 仕事のための交通費・宿泊費は実費で経費になる勘定科目は旅費交通費。取引先との飲食は交際費、手土産は交際費など、中身で科目を分けます
- 本人の日当(出張手当)は経費にならない個人事業主が自分に払う日当は、お金が事業の外に出ていないためです
- 観光や家族旅行を兼ねたら、仕事の部分だけを経費にする同行した家族の費用は経費になりません
どのルールも、「何のための出張か」を記録で説明できることが前提です。目的・訪問先・日程をメモしておきましょう。
出張費を経費にすると、所得税と住民税が下がります。所得税率10%の人なら、5万円の出張費でおよそ1万円の税金が減る計算です。経費にできるものを漏れなく拾い、できないものを混ぜないことが、損をせず税務調査でも困らない出張費の扱い方です。
出張で経費にできるもの・できないもの
| 費用 | 判定と勘定科目 | ポイント |
|---|---|---|
| 電車・新幹線・飛行機・バス | 経費になる(旅費交通費) | 仕事のための移動なら全額。グリーン車なども仕事の必要性を説明できれば可 |
| タクシー | 経費になる(旅費交通費) | 移動の理由をメモしておく |
| 宿泊費 | 経費になる(旅費交通費) | 仕事の日の宿泊分。宿泊税も含めてよい |
| 自家用車のガソリン・高速・駐車場 | 経費になる(旅費交通費・車両費) | 私用と兼ねる車は走行距離などで按分 |
| 現地でのセミナー・展示会の参加費 | 経費になる(研修費など) | 業務に関連する内容であること |
| 取引先との会食 | 経費になる(交際費) | 相手の名前と目的を記録 |
| 取引先への手土産 | 経費になる(交際費) | 渡した相手を記録 |
| 本人の日当・出張手当 | 経費にならない | 実費以外の定額は計上できない |
| 1人で取った食事 | 原則として経費にならない | 出張中でも生活費と同じ扱い |
| 観光・レジャー・お土産(私用) | 経費にならない | 私的な支出 |
| 同行した家族の交通費・宿泊費 | 経費にならない | 家族が事業の業務を担う場合を除く |
あわせて読みたい(経費の判断)
個人事業主に日当は出せない?法人との違い
個人事業主が自分に払う日当は、経費になりません。自分への支払いは事業から生活費への移動にすぎず、実際に使ったお金ではないためです。経費にできるのは、実際に払った交通費や宿泊費だけです。
| 支給する相手 | 日当の扱い | 条件 |
|---|---|---|
| 個人事業主本人 | 経費にならない | 実費だけが経費 |
| 雇っている従業員 | 経費になる | 出張旅費規程にもとづき、通常必要な範囲の金額であること。受け取った従業員も非課税 |
| 法人の役員(社長本人を含む) | 経費(損金)になる | 出張旅費規程を定め、役員にも社員にも同じ基準で支給すること |
法人にすると、社長本人にも規程にもとづいて日当を払え、会社の経費にしつつ受け取る側も非課税にできます。出張が多いフリーランスほど、法人化による差が大きくなる項目です。出張旅費規程は税務署への届出は不要ですが、金額が高すぎると給与として扱われるおそれがあります。
あわせて読みたい(法人化)
観光を兼ねた出張はどう按分する?
仕事と観光が混ざる出張は、仕事にかかった部分だけを経費にします。考え方の参考になるのが、国税庁が示す海外渡航費の取り扱いで使う「業務従事割合」です。
| 業務従事割合 | 仕事をした日数÷(仕事をした日数+観光の日数)。移動だけの日は分母に入れない |
|---|---|
| ほぼすべてが仕事 | 全額を経費にできる |
| 仕事が主目的 | 往復の交通費は全額経費、現地での宿泊費などは業務従事割合で按分 |
| 観光が主目的 | 全体を業務従事割合で按分。仕事の部分がごくわずかなら経費にできない |
計算例|3泊4日で2日仕事、1日観光
| 日程 | 1日目移動、2・3日目は取引先との打ち合わせと現地調査、4日目は観光して帰宅 |
|---|---|
| 業務従事割合 | 仕事2日÷(仕事2日+観光1日)=約67%(仕事が主目的) |
| 往復の新幹線 3万円 | 仕事が主目的なので全額3万円を経費 |
| 宿泊費 3泊×1万円 | 仕事の前日と仕事の日の2泊分、2万円を経費。観光のための1泊は私的な支出 |
| 経費の合計 | 5万円(総額6万円のうち) |
同行した家族の交通費・宿泊費・食事代は経費になりません。ホテルの部屋代が1部屋分で請求される場合は、1人で泊まった場合の料金を目安に自分の分を計上します。家族が事業の業務を実際に担っている場合を除き、家族の分を経費に入れると否認されるおそれがあります。
仕訳例とインボイスの扱い
どう仕訳する?
| 例1 事業用カードで新幹線と宿泊 | 旅費交通費 50,000円/未払金 50,000円(引き落とし時に普通預金へ) |
|---|---|
| 例2 個人の財布からタクシー代 | 旅費交通費 2,500円/事業主借 2,500円 |
| 例3 出張先で取引先と会食 | 交際費 12,000円/事業主借 12,000円 |
| 例4 私用車で出張(走行距離の6割が仕事) | 年間のガソリン代10万円のうち6万円を旅費交通費(または車両費)に計上 |
インボイスは必要?
所得税の経費にするだけなら、インボイスでなくても領収書や利用記録で構いません。消費税を本則課税で計算している人は、仕入税額控除のためにホテルなどの適格請求書が必要です。ただし電車やバスなど公共交通機関の3万円未満(税込)の運賃は、インボイスがなくても帳簿に記載すれば控除できます。2割特例・3割特例・簡易課税の人は、インボイスの有無は消費税の計算に影響しません。
あわせて読みたい(按分とインボイス)
経費にするための記録と領収書の残し方
- 出張の目的と訪問先「〇〇社と新案件の打ち合わせ」など、何のための出張かを1行で書きます
- 日程表仕事の日と私用の日が分かるようにします。按分の根拠になります
- 支払いの証拠ホテル・航空券の領収書や予約確認メール、ICカードの利用履歴
- 領収書が出ない交通費のメモ電車やバスは日付・区間・金額・目的を記録すれば計上できます
- 会食の相手と目的相手の氏名・会社名と、話した内容の概要
交通費精算メモ(例)
2026年9月15日 〇〇株式会社(大阪市)へ訪問
目的:Webサイトリニューアル案件の要件定義の打ち合わせ
東京駅→新大阪駅 新幹線 14,720円(往路)
新大阪駅→本町駅 地下鉄 290円
本町駅→新大阪駅 地下鉄 290円
新大阪駅→東京駅 新幹線 14,720円(復路)
支払方法:事業用カード(新幹線)、ICカード(地下鉄)
メールで受け取った電子の領収書や予約確認は、電子データのまま保存します。支払いは事業用の口座やカードにまとめると、私用と混ざらず説明の手間が減ります。
あわせて読みたい(記録と口座)
よくある質問(FAQ)
本記事は2026年9月時点の情報にもとづく一般的な内容です。経費にできる範囲は、事業の内容や出張の実態によって判断が変わります。迷う場合は、税務署の相談窓口や税理士に確認してください。
● 仕事のための交通費・宿泊費は実費で経費。本人の日当と1人の食事は経費にならない
● 観光を兼ねたら仕事の日数の割合で按分。家族の分は経費にならない
● 目的・訪問先・日程・支払いの証拠をそろえて残す。電車代はメモとICカード履歴で計上できる