
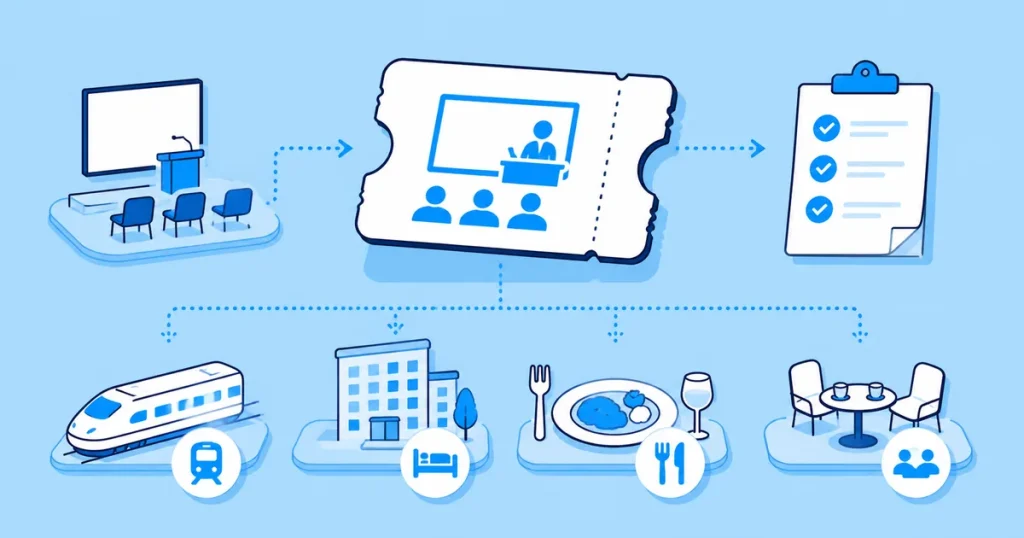
スキルアップや情報収集のためのセミナー・勉強会・オンライン講座は、フリーランスにとって欠かせない投資です。ただ「どこまで経費にできるのか」「懇親会や交通費は?」「高額な講座や資格も大丈夫?」と迷う人は多いはずです。結論から言えば、いまの事業に役立つと説明できるセミナー代は「研修費」として経費にでき、交通費は旅費交通費、懇親会は交際費に分けて計上するのが基本です。判断に迷いやすいケースを表と仕訳例で整理しました。
【結論】いまの事業との関連を説明できれば「研修費」で経費にできる
セミナー代を経費にするときは、次の3つのルールを守れば迷いません。
- いまの事業に役立つかで判断する業務の技能や知識を高めるものは経費。趣味・教養や、これから別の職業に就くための講座は経費になりません
- 費用の種類ごとに勘定科目を分ける参加費は研修費、交通費・宿泊費は旅費交通費、懇親会は交際費、教材は研修費か新聞図書費
- 領収書と内容が分かる資料をセットで残す案内ページやプログラム、受講の目的のメモがあれば、税務調査でも説明できます
経費にすると、所得税と住民税の両方が下がります。所得税率10%の人なら、10万円のセミナー代でおよそ2万円の税金が減る計算です。
判断の軸は金額ではなく「そのセミナーが、いまの自分の売上にどうつながるか」を具体的に言えるかです。同じライティング講座でも、ライターなら経費、事業と関係のない人なら経費にしにくくなります。
経費になるセミナー・ならないセミナーの判定表
必要経費は、事業の収入を得るために直接必要な支出に限られます。よくある講座の種類ごとに、判断の目安をまとめました。
| セミナー・講座の種類 | 判定 | 判断のポイント |
|---|---|---|
| 業務の実務スキルのセミナー | 経費になる | エンジニアの技術講座、デザイナーのツール講座など |
| 業界の勉強会・カンファレンス | 経費になる | 業界動向や最新技術の情報収集。オンライン開催も同じ |
| 営業・集客・経理など事業運営の講座 | 経費になる | 事業の運営に必要な知識。確定申告の講座なども含む |
| いまの業務に必要な資格の講座 | 経費になりやすい | 業務で使う資格や認定。取得で単価や受注が変わる説明ができると強い |
| 別の職業に就くための資格・スクール | 経費にならない | 新しい職業や地位を得るための費用は私的な支出(家事費)とされた裁決例がある |
| 英会話・語学 | 条件付き | 海外案件や翻訳など業務で使う実態があれば経費。日常会話目的は不可 |
| 起業塾・ビジネスコーチング | 条件付き | 事業の売上や運営に直結する内容なら経費。自己啓発中心なら不可 |
| 大学・大学院の学費 | 原則として経費にならない | 学位の取得は一般に個人の資質を高める支出とされる |
| 趣味・教養・自己啓発 | 経費にならない | 事業との直接の関連がないもの |
「〇〇案件で使う技術の習得のため」「単価を上げるために〇〇の資格が必要」のように、受講の目的を1行で書いて領収書と一緒に保存しておきましょう。数年後に質問されても答えられます。
あわせて読みたい(経費の判断)
参加費以外の費用はどう扱う?付随費用の勘定科目
セミナーに関連する費用は、性質ごとに勘定科目を分けます。勘定科目に法律上の決まりはないため、毎年同じ科目を使い続けることが大切です。
| 費用 | 勘定科目 | 注意点 |
|---|---|---|
| 参加費・受講料 | 研修費 | 研修費の科目がなければ雑費でも可 |
| 会場までの交通費 | 旅費交通費 | ICカードの履歴や経路をメモしておく |
| 遠方の会場の宿泊費 | 旅費交通費 | 観光を兼ねた日程は、業務分だけを按分する |
| 懇親会・交流会の会費 | 交際費 | 参加者や目的を記録。個人事業主の交際費に上限額はない |
| 教材・テキスト | 研修費または新聞図書費 | 参加費に含まれていればまとめて研修費でよい |
| オンライン受講の通信費 | 通信費 | 自宅回線は業務割合で按分 |
| 自分で主催するセミナーの費用 | 広告宣伝費など | 集客目的なら研修費ではない |
| 加入団体が開く会員向けセミナー | 諸会費または研修費 | 年会費に含まれるなら諸会費 |
昼食つきのセミナーのように、研修に付随する簡単な飲食は参加費と一緒に研修費として扱うのが一般的です。一方、終了後の懇親会など交流が目的の飲食は交際費です。明細が分かれていれば、分けて計上しましょう。1人で取った食事は、セミナーの日でも経費になりません。
あわせて読みたい(交通費・交際費)
セミナー代の仕訳例
よくある4つのケースで仕訳を示します。会計ソフトでは、勘定科目と支払い方法を選ぶだけで同じ仕訳になります。
例1|事業用口座から受講料を払った
| 取引 | 業務に関連するセミナー受講料2万円を事業用口座から支払った |
|---|---|
| 借方 | 研修費 20,000円 |
| 貸方 | 普通預金 20,000円 |
例2|個人のカードで受講料と懇親会費を払った
| 取引 | 受講料3万円と懇親会費5,000円を、個人のクレジットカードで支払った |
|---|---|
| 借方 | 研修費 30,000円/交際費 5,000円 |
| 貸方 | 事業主借 35,000円 |
例3|遠方のカンファレンスに参加した
| 取引 | 参加費2万円、新幹線代2万8,000円、宿泊費1万2,000円を事業用カードで支払った |
|---|---|
| 借方 | 研修費 20,000円/旅費交通費 40,000円 |
| 貸方 | 未払金 60,000円(引き落とし時に普通預金へ振り替え) |
例4|翌年まで続く高額な講座を一括で払った
| 取引 | 2026年10月から2027年3月まで6か月の講座、受講料30万円を10月に一括で支払った |
|---|---|
| 考え方 | 受講した期間に応じて経費にするのが原則。2026年分は3か月分の15万円、残りの15万円は前払費用として2027年分の経費にする |
| ポイント | 分割払いやローンの場合も、支払った時期ではなく受講した時期で経費にする |
迷いやすい特殊なケース
開業前に受けたセミナーは?
開業の準備のために受けたセミナー代は「開業費」として計上できます。開業費は繰延資産で、開業した年以降、好きな年に好きな金額を経費にできます(任意償却)。開業届を出す前の領収書も捨てずに保存しておきましょう。
観光を兼ねて遠方のセミナーに行ったら?
業務と観光が混ざる場合は、業務にかかった部分だけを経費にします。往復の交通費はセミナー参加が主目的なら経費にしやすく、セミナー後に延泊した分の宿泊費や観光の費用は私的な支出です。日程表を残しておくと、按分の根拠になります。
キャンセルして返金されたら?
全額返金なら、計上した研修費を取り消します。キャンセル料だけを払った場合は、その金額を研修費や雑費として経費にできます。
インボイスは必要?
所得税の経費にするだけなら、インボイスでなくても通常の領収書で構いません。インボイス登録をして消費税を本則課税で計算している人は、仕入税額控除のために主催者の適格請求書が必要です。電車やバスなど公共交通機関の3万円未満の運賃は、インボイスがなくても帳簿の記載だけで控除できます。2割特例・3割特例・簡易課税の人は、インボイスの有無は消費税の計算に影響しません。
あわせて読みたい(開業とインボイス)
税務調査で困らないための記録の残し方
- 領収書・支払いの記録メールで届いた電子の領収書は、電子データのまま保存します
- セミナーの内容が分かる資料申込みページの画面保存、プログラム、配布資料など
- 受講の目的の一言メモどの案件・業務に役立てるためかを1行で書きます
- 懇親会の参加者と目的相手の名前や会社名、話した内容の概要
- 遠方の場合の日程表業務の日と私的な日の区別を示せるようにします
支払いは事業用の口座やカードにまとめると、私的な支出と混ざらず説明の手間が減ります。
あわせて読みたい(記録と確定申告)
よくある質問(FAQ)
本記事は2026年9月時点の情報にもとづく一般的な内容です。経費にできるかどうかは、事業の内容や支出の実態によって判断が変わります。迷う場合は、税務署の相談窓口や税理士に確認してください。
● いまの事業に役立つと説明できるセミナー代は研修費で経費に。別の職業に就くための講座や趣味は不可
● 交通費・宿泊費は旅費交通費、懇親会は交際費、教材は研修費か新聞図書費に分ける
● 年をまたぐ高額講座は受講した期間で按分。領収書・内容の資料・目的のメモをセットで残す








