
成果物を納めるとき、「納品書は出したほうがいいの?」「請求書とどう違うの?」と迷うフリーランスは多いはずです。結論から言えば、納品書の発行は法律上の義務ではありませんが、請負の仕事では「いつ・何を・どれだけ納めたか」を残す大切な証拠になり、検収や請求の流れをスムーズにします。準委任の仕事では、納品書の代わりに作業報告書を出すのが一般的です。記載項目と見本、見積書から領収書までの書類の違い、インボイスとの関係、保存のルールまでまとめました。
この記事でわかること
【結論】義務ではないが、請負の仕事では出しておくと安心
フリーランスの納品書は、次の3点で考えます。
- 発行は義務ではない法律で決められた書類ではないため、取引先から求められなければメールでの納品連絡で済ませることもできます
- 請負の仕事では出しておくと安心納品した日と内容を残すと、「届いていない」「依頼と違う」というトラブルを防ぎ、検収や請求の起点になります
- 準委任の仕事では作業報告書を出す稼働した時間や業務の内容を報告し、それをもとに請求します
インボイス登録をしている人は、納品書にインボイスの記載事項を入れれば、納品書をインボイスとして使うこともできます。
納品書が必要かどうかは、契約が請負か準委任かで変わります。業務委託契約の仕組みを知っておくと、どの書類を出せばよいかが分かります。
あわせて読みたい(業務委託契約の基本)
見積書から領収書まで、書類の流れと違い
| 書類 | 出す人 | 役割 |
|---|---|---|
| 見積書 | フリーランス | 仕事の内容と金額を提案する |
| 発注書(注文書) | 取引先 | 正式に仕事を依頼する |
| 納品書 | フリーランス | 成果物を納めたことを伝え、内容を記録する |
| 検収書(受領書) | 取引先 | 成果物を確認し、受け取ったことを示す |
| 請求書 | フリーランス | 報酬の支払いを求める |
| 領収書 | フリーランス | 報酬を受け取ったことを証明する(振込なら省略されることが多い) |
フリーランス新法では、報酬は発注者が成果物を受け取った日から60日以内のできるだけ短い期間内に支払うことが定められています。検収に時間がかかっても、支払期日は受け取った日から数えます。納品書で納品日を残しておくと、支払期日を確認する根拠にもなります。
あわせて読みたい(見積書・発注書・契約)
納品書の記載項目と見本
| 項目 | 書く内容 | ポイント |
|---|---|---|
| タイトル | 「納品書」 | 何の書類か一目で分かるように |
| 書類番号・発行日 | 管理用の番号と、納品した日 | 見積書や請求書の番号とつながると管理しやすい |
| 宛先 | 取引先の会社名・担当者名 | 「株式会社」などの正式名称で |
| 発行者 | 氏名または屋号、住所や連絡先 | インボイスとして使うなら登録番号も |
| 納品内容 | 成果物の名前、数量、単価、金額 | 発注書や見積書と同じ表記にそろえる |
| 合計金額 | 小計、消費税、合計 | 税抜か税込かを明記する |
| 備考 | 納品の方法、検収のお願い、関連する発注書の番号など | 検収の期限を書いておくと確認が進みやすい |
見本はこうなる
| タイトル | 納品書(No.2026-045) |
|---|---|
| 発行日 | 2026年9月25日 |
| 宛先 | 株式会社〇〇 ご担当 〇〇様 |
| 発行者 | 〇〇デザイン 山田太郎(住所・メールアドレス・登録番号T1234567890123) |
| 納品内容 | コーポレートサイト トップページデザイン 1式 300,000円/下層ページデザイン 5ページ×40,000円 200,000円 |
| 合計 | 小計500,000円/消費税(10%)50,000円/合計550,000円 |
| 備考 | データはクラウドストレージで共有しました。10月2日までにご確認をお願いいたします(発注書No.〇〇に対応) |
あわせて読みたい(請求書と領収書)
請負と準委任で出す書類は違う?
| 請負の仕事 | 成果物を納めるので、納品書を出し、取引先の検収を経て請求する |
|---|---|
| 準委任の仕事 | 成果物ではなく業務の遂行が対象なので、月ごとの作業報告書(稼働時間や業務の内容)を出し、それをもとに請求する |
| 両方が混ざる仕事 | 制作は納品書、運用・保守は作業報告書と、契約の内容に合わせて使い分ける |
納品から入金までの流れは?
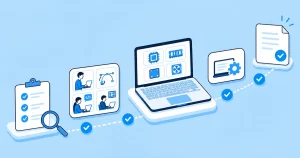
成果物と納品書を送る
データの共有と同時に、納品書をPDFでメールに添付します。
取引先に検収してもらう
契約で決めた期限までに確認してもらい、修正があれば対応します。
請求書を出す
検収が終わったら、契約の締め日に合わせて請求書を送ります。
入金を確認する
支払期日に入金されたか確認し、遅れていれば早めに連絡します。
インボイスとの関係、保存と作成の注意点
- 納品書をインボイスにできる登録番号、税率ごとの金額と消費税額、適用税率などの記載事項を入れれば、納品書をインボイスとして使えます。請求書と合わせて要件を満たす形でも構いません
- 収入印紙は不要納品書は印紙税の対象ではありません。領収書は5万円以上で印紙が必要なことがあるので区別しましょう
- 控えを保存する所得税では、納品書などの取引書類は原則5年保存します。インボイスとして交付した控えは、課税事業者なら7年保存が必要です
- PDFで送ったものは電子のまま保存するメールで送った納品書の控えは、電子帳簿保存法により電子データのまま保存します
- 納品書と請求書を兼ねることもできる取引先が了承すれば「納品書兼請求書」として1枚にまとめられます
見積書・発注書・納品書・請求書で、品名や金額、税の扱いが食い違うと、取引先の確認に時間がかかり、入金が遅れる原因になります。書類番号でつなぎ、同じ表記で作ることを意識しましょう。
あわせて読みたい(インボイスと事務の効率化)
よくある質問(FAQ)
本記事は2026年9月時点の一般的な情報です。インボイスの記載事項や書類の保存期間は、課税事業者かどうかなどによって変わります。判断に迷う場合は、税務署や税理士に確認してください。
● 納品書は義務ではないが、請負の仕事では納品日と内容を残す証拠として出しておくと安心
● 準委任では作業報告書を出す。納品書にインボイスの記載事項を入れればインボイスとしても使える
● 収入印紙は不要。控えは原則5年、インボイスなら7年保存し、PDFは電子のまま保存する