独立を考えるたびに気が重くなる。調べれば調べるほど不安が増える。その感覚は、臆病だからではなく、リスクが正しく見えている証拠です。結論から言えば、独立の恐怖は消すものではなく、5つに分解し、事実と誤解に仕分け、「耐久月数」という1つの数字に変えることで、対処できる課題になります。在職中にしかできない準備と、今は見送るべきサインまで、1ページで整理します。
【結論】恐怖は消すものではなく、分解して数字に変えるもの
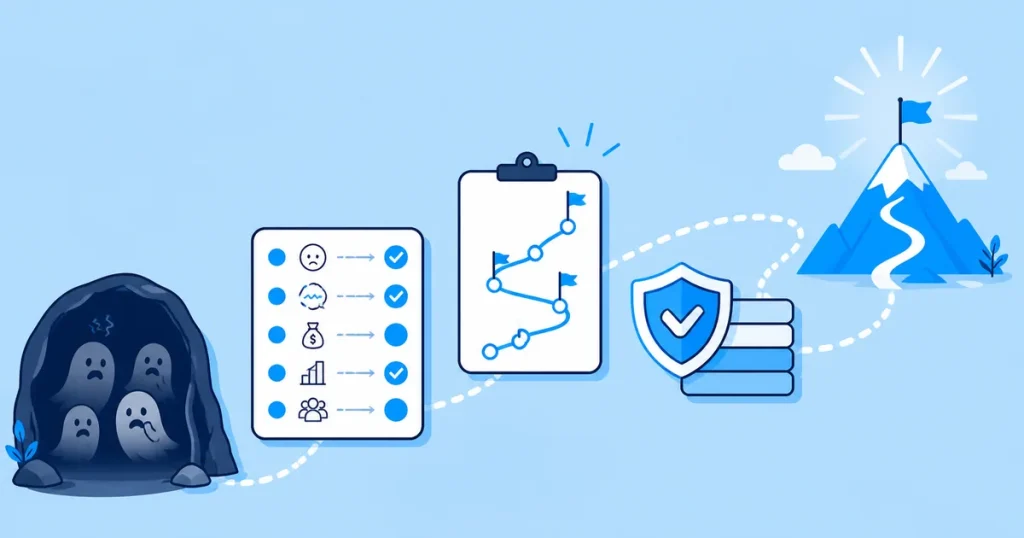
「怖くなくなったら独立しよう」という考え方は、事実上「独立しない」と同じです。恐怖は準備によって小さくなりますが、ゼロにはなりません。目指すのは、恐怖を消すことではなく、対処できる形に変えることです。手順は3つです。
- 分解する漠然とした不安を、収入・信用・健康・スキル・戻れない、の5つに分ける
- 仕分けるそれぞれが事実のリスクか、誤解に近いものかを確かめる
- 数字にする「生活費に回せる資金 ÷ 最低限の生活費」で耐久月数を出す
独立は「する・しない」の二択ではありません。市場価値を確かめるだけなら、失うものはありません。一方で、手元の資金が1か月から2か月分しかない、心身の調子が良くない、家族の合意がない、動機が「今の職場から逃げたい」だけ、という場合は、今は見送るのが賢明です。
5つの恐怖のうち、「スキルが通用しないかもしれない」は、在職中に確かめられます。エージェントの面談で、自分の経歴に提示される単価の幅を聞くことが、最も早い確認の方法です。
この記事の進め方
| 手順 | やること | かかる時間 |
|---|---|---|
| 1. 分解する | 恐怖を5つに書き出し、自分の不安がどこに偏っているかを見る | 10分 |
| 2. 仕分ける | それぞれが事実か、誤解かを確かめる | この記事を読む時間 |
| 3. 数字にする | 手元の資金と最低限の生活費から、耐久月数を出す | 5分 |
| 4. 段階を刻む | 失うもののない確認から始め、進むかどうかを情報で決める | 1か月から6か月 |
| 5. 期限を決める | いつまでに何を確かめて判断するかを、日付で区切る | 10分 |
「怖い」を消そうとしなくていい理由
毎月決まった日に給与が振り込まれる状態を、自分の意思で手放す。怖くないほうが不自然です。恐怖は、弱さの証拠ではありません。
「まったく怖くない」ほうが危ない
独立でつまずきやすいのは、怖がっている人ではなく、リスクが見えておらず「なんとかなる」と考えている人です。怖いということは、収入が途切れる可能性も、社会保険が変わることも、案件が取れない月があることも、すでに視野に入っているということです。準備の出発点としては、有利な状態です。
漠然としているから、大きく見える
「なんとなく不安」の正体は、1つの巨大な恐怖ではなく、いくつかの小さな不安がひとかたまりになったものです。かたまりのままだと大きく見えますが、ほどけば1つずつは対処できる大きさになります。
恐怖には対処法がありませんが、課題には対処法があります。「スキルが通用しないかもしれない」は恐怖です。「面談で提示された単価が、想定より20万円低かった」は課題です。この記事で行うのは、恐怖を課題に置き換える作業です。課題になれば、あとは埋めるだけです。
恐怖を5つに分解する
独立への恐怖は、突き詰めると次の5つに分かれます。紙に書き出して、どれをどのくらい怖がっているか、合計10点で配点してください。
- 収入がなくなる恐怖案件が取れなかったら、来月の生活はどうなるのか
- 社会的な信用を失う恐怖クレジットカード、住宅ローン、賃貸の審査が通らなくなるのではないか
- 健康を損なう恐怖働けなくなったら、その日から収入がなくなるのではないか
- スキルが通用しない恐怖会社の看板がなくなったとき、自分に何が残るのか
- 戻れない恐怖失敗したら、元の場所には帰れないのではないか
配点してみると、多くの場合、5つのうち1つか2つに恐怖が偏っていることに気づきます。すべてが怖いのではなく、特定の1つが大きいだけです。それなら、打つ手もそこに集中させれば足ります。
| 収入がなくなる | 6点 |
|---|---|
| 社会的な信用 | 1点 |
| 健康 | 1点 |
| スキル | 2点 |
| 戻れない | 0点 |
5つの恐怖の答え合わせ|事実と誤解を仕分ける
5つの恐怖には、事実として存在するリスクと、誤解に近いものが混ざっています。仕分けないまま怖がり続けるのが、最も消耗します。
| 恐怖 | 判定 | 実際 | 打てる手 |
|---|---|---|---|
| 1. 収入がなくなる | 事実 | 収入のない月は起こり得る。案件が決まるまでの期間と支払いの時期が重なり、最初の入金まで数か月空くこともある | 耐久月数を出す。独立の前に案件を1件確保する |
| 2. 信用を失う | 事実 | 独立の直後は収入の証明が難しく、審査で不利になりやすい | 在職中に済ませる。唯一、時期を逃すと取り返しにくい項目 |
| 3. 健康を損なう | 事実 | 国民健康保険には、原則として傷病手当金がない。有給休暇もない | 健康保険の選択肢を試算する。労災保険の特別加入や民間の保険を検討する |
| 4. スキルが通用しない | 確かめられる | 在職中に確かめられる。恐怖のままにしておく必要がない | エージェントの面談で、提示される単価を確かめる |
| 5. 戻れない | 多くは誤解 | 再就職の道は残る。制度上の備えもある | どうなったら戻るかの条件を、先に決める |
「健康」は事実だからこそ、具体的に備える
会社員が病気やけがで働けなくなったときに受け取れる傷病手当金は、国民健康保険では任意の給付とされており、市区町村の国民健康保険で支給される例はほとんどありません。障害年金も、国民年金だけに加入するフリーランスが受け取れるのは障害基礎年金で、障害厚生年金と違って3級がありません。
一方で、備える手段は増えています。2024年11月1日から、企業などから業務委託を受けるフリーランスも、労災保険の特別加入の対象になりました。給付基礎日額を1万円に設定した場合の年間の保険料は、約1万1,000円です(別に、加入する団体の手数料がかかります)。この恐怖は「対処法のない不安」ではなく、「年に1万円台から手を打てる課題」です。
「スキルが通用しない」は、在職中に確かめられる
「会社の看板があるから評価されているだけではないか」という不安は、独立の前に確かめられます。方法は3つです。
- 案件情報の要件と、自分の経歴を照らし合わせる
- エージェントの面談を受け、提示される単価の幅を聞く
- 副業で1件だけ受けてみる
怖いのは、確かめていないからです。確かめた結果が「まだ足りない」でも、それは恐怖ではなく課題になります。
あわせて読みたい(実績と市場価値を確かめる)
恐怖を数字に変える|耐久月数の出し方
恐怖を小さくする方法は、気持ちの持ち方ではなく、数字にすることです。「収入がなくなったらどうしよう」という感情は、考え続けても小さくなりません。次の式を計算すると、輪郭がはっきりします。
耐久月数 = 生活費に回せる資金 ÷ 1か月に最低限必要な生活費。ここで使うのは今の生活費ではなく、「切り詰めればこれで暮らせる金額」です。独立の直後は、この最低限の金額で暮らす期間があると想定してください。
生活費だけで計算すると、足りなくなる
ここが最大の落とし穴です。住民税と国民健康保険料は、前年の所得をもとに決まります。そのため、売上がまだ立っていない独立1年目に、会社員時代の所得にもとづく請求が届きます。手元の資金から、次のものを先に差し引いてください。
| 差し引くもの | 金額の目安 | 確認方法 |
|---|---|---|
| 住民税の残額 | 前年の所得による | 退職の前に、会社の給与の担当者に確認する |
| 独立1年目の国民健康保険料 | 前年の所得による(上限あり) | 市区町村のサイトや窓口で試算する |
| 国民年金保険料 | 令和8年度は月17,920円(年215,040円) | 所得に関係のない定額 |
| 開業のときの初期費用 | 機材、作業の環境、会計のソフトなど | 必要なものを先に書き出す |
計算例
| 貯蓄 | 240万円 |
|---|---|
| 差し引くもの | 住民税の残額30万円、国民健康保険料35万円、初期費用15万円(合計80万円) |
| 生活費に回せる資金 | 240万円 − 80万円 = 160万円 |
| 最低限の生活費 | 月18万円(国民年金保険料を含む) |
| 耐久月数 | 160万円 ÷ 18万円 = 約8.9か月 |
単純に240万円を18万円で割ると13.3か月ですが、実際は9か月弱です。この4か月分のずれが、独立1年目に資金が尽きる典型的な原因です。
数字が出ると、「収入がなくなったら終わり」が、「9か月は収入がなくても暮らせる」に変わります。期限が分かれば、その期間に何をするかという計画に落とせます。目安として、耐久月数が6か月以上あると、焦って条件の悪い案件を受けずに済みます。
あわせて読みたい(お金の見通しを立てる)
独立は二択ではない|5つの段階で考える
恐怖が最も大きくなる原因は、「独立するか、しないか」の二択で考えていることです。すべてを賭けるか、何もしないか。その設定では、誰でも足がすくみます。
| 段階 | リスク | 分かること | 期間の目安 |
|---|---|---|---|
| 1. 市場価値を確かめる | ほぼなし | 自分の経歴がいくらで評価されるか。希望の条件が現実的か | 2週間から1か月 |
| 2. 副業で1件受ける | 小さい | 案件が取れるか。1人でやり切れるか。見積もりの精度 | 1か月から2か月 |
| 3. 副業を続ける | 中(時間の負担) | 続けて依頼が来るか。本業と両立できるか | 3か月から6か月 |
| 4. 週3日から4日の業務委託に移る | 中 | 収入の一部を、業務委託で成り立たせられるか | 状況による |
| 5. 完全に独立する | 大きい | ここまでの段階で確かめた内容をもとに判断する | 状況による |
1から始めれば、失うものはほとんどありません。そこで分かったことをもとに、2に進むかどうかを、感情ではなく情報で判断できます。「独立が怖い」のではなく「4が怖い」のなら、3まで進めば十分です。
副業ができるかどうか、事前の届け出が必要かどうか、競業を避ける義務の定めは、会社ごとに異なります。特に、現在の勤務先の取引先へ独立後に営業をかける行為は、トラブルになりやすい領域です。就業規則と雇用契約書を確認し、判断に迷う場合は弁護士に相談してください。
「独立しない」も、対等な選択肢
独立は、会社員より優れた働き方ではありません。働き方の1つです。安定した環境で長期の仕事に集中したい、大きな規模の仕事に関わりたい、営業や経理に時間を使いたくない。どれも正当な理由です。段階を試した結果、「自分には会社員のほうが合っている」と分かったなら、それは失敗ではなく、情報にもとづいた選択です。
独立した後にどんな考え方が求められるかを先に知っておくと、自分に合うかどうかを判断しやすくなります。
あわせて読みたい(独立後の考え方と働き方を知る)
在職中にしかできない準備|期限のあるものから片づける
「社会的な信用を失う」恐怖は、5つの中で唯一、時期を逃すと取り返しにくいものです。ここだけは、在職中に手を打ってください。
会社員の信用が使えるうちにやること
- クレジットカードの発行と限度額の見直し独立の直後は審査が通りにくい。一度に何社も申し込まず、間隔をあけて1枚ずつ
- 住宅ローンと賃貸の契約独立後は、直近2期から3期分の確定申告書を求められるのが一般的
- 健康診断を受けておく民間の保険は、告知の内容によって加入できないことがある
- 実績を公開できる範囲を確認する守秘義務の範囲を、在職中に整理しておく
- 社内外へのあいさつと連絡先の交換在職中のほうが自然にできる。知人からの紹介は、案件の有力な入口になる
健康保険には「20日」という短い期限がある
退職後の健康保険には選択肢があり、そのうち1つには特に短い期限があります。
| 選択肢 | 期限 | 保険料 |
|---|---|---|
| 健康保険の任意継続 | 退職日の翌日から20日以内 | 退職時の標準報酬月額(上限あり)をもとに計算。会社が負担していた分も自己負担。最長2年 |
| 国民健康保険 | 退職日の翌日から14日以内 | 前年の所得をもとに計算。料率は自治体ごとに異なる |
| 家族の被扶養者になる | 速やかに | 保険料の負担なし。年間の収入が130万円未満などの要件あり |
| 国民健康保険組合 | 組合の定めによる | 業種ごとの組合。所得にかかわらず定額の組合もある |
どれが有利かは、前年の所得と扶養する家族の人数で変わります。退職の前に、任意継続と国民健康保険の両方を試算してください。退職してから調べ始めると、20日はすぐに過ぎます。
離職票は必ず受け取る
独立する予定でも、離職票は必ず受け取ってください。開業すると失業手当(基本手当)は原則として受け取れませんが、離職票を持ってハローワークで求職の申し込みをしておくと、次の2つの道が残ります。
- 再就職手当要件を満たして開業すると、基本手当の支給残日数に応じて、その60%または70%にあたる額を一時金で受け取れる
- 事業開始等による受給期間の特例事業を行っている期間を、最大3年間、受給期間に算入しない扱いにできる。廃業したときに基本手当を受け取れる状態を残せる。申請の期限は、事業を始めた日の翌日から2か月以内
後者は、「戻れない恐怖」への直接の備えになります。ただし、同じ事業について2つを併せて使うことはできません。開業届を出す時期も要件に関わるため、求職の申し込みのときにハローワークで確認してください。
あわせて読みたい(退職前後の手続き)
「戻れない」は本当か|会社員に戻る人の実態
5つの中で、最も大きく見積もられがちなのがこの恐怖です。独立は、片道の切符ではありません。
転職支援サービス「リクルートエージェント」の仲介の実績では、2024年4月から9月の「フリーランスから正社員」への転職の件数が、5年前の同じ時期の約2.8倍に増えたと報じられています。
この数字は、「戻る人が一定数いて、受け入れる企業もある」ことの裏づけとして読んでください。フリーランスの期間に身につけた提案、見積もり、複数の案件を並行して進めた経験は、企業から評価されることがあります。職務経歴書には、業務委託の期間として書けます。
「どうなったら戻るか」を先に決めておく
ただし、何も決めずに始めるのは危険です。独立する前に、戻る条件を自分で決めてください。
| 線の種類 | 条件の例 | 行動 |
|---|---|---|
| 資金の線 | 手元の資金が、生活費の3か月分を切った | 就職活動を並行して始める |
| 期間の線 | 12か月続けて、月の売上が生活に必要な額に届かない | 働き方を見直す |
| 状態の線 | 心身の不調が2か月以上続いた | 立て直しを優先する |
この線を先に引いておくと、独立が「後戻りできない賭け」から「期限のある挑戦」に変わります。恐怖が最も大きく減るのは、このときです。
今は独立を見送ったほうがよい4つのサイン
恐怖の中には、無視してはいけないものもあります。次に当てはまるなら、時期を待つのが賢明です。
| サイン | なぜ危険か | 先にやること |
|---|---|---|
| 耐久月数が1か月から2か月しかない | 焦りから条件の悪い案件を受けることになり、低い単価が続きやすい | 在職中に貯める。固定費を見直す |
| 心身の調子が良くない | 独立の直後は負担が大きい。回復してからのほうが、結果として早い | 休養と回復を優先する |
| 家族の理解が得られていない | 収入の変動は家庭に直接影響する。合意のない独立は、後で大きな対立になりやすい | 耐久月数と戻る条件を共有して話し合う |
| 動機が「今の職場から逃げたい」だけ | 転職で解決する問題を、独立で解こうとしている可能性がある | 転職を選択肢に入れて比べる |
特に最後の項目は重要です。独立しても、つらさの種類が変わるだけで、量が減るとは限りません。営業も、経理も、確定申告も自分で行うことになります。今の職場から離れたいのであれば、まず転職を検討するほうが確実です。
家族に話すときに共有する3つの数字
- 耐久月数収入がなくても、何か月暮らせるか
- 見込みの収入面談で提示された単価の幅と、最初の入金までの期間
- 戻る条件資金、期間、心身の状態のどの線で見直すか
眠れない、食欲がない、判断が定まらない。そうした状態が続いているなら、独立するかどうかを今決める必要はありません。大きな決断は、心身が回復してからでも遅くありません。つらさが続く場合は、1人で抱え込まず、医療機関や公的な相談窓口を頼ってください。
準備は終わらない|日付で区切る3か月の計画
「準備がいつまでたっても終わらない」のは当然です。準備は、終わるものではないからです。準備の完了ではなく、日付で区切ってください。「何月末までにこれを確かめ、その結果で決める」と先に決めます。
1か月目|数字を出す
耐久月数を計算する。住民税の残額を会社に確認する。国民健康保険料と任意継続の保険料を両方試算する。
2か月目|市場価値を確かめる
職務経歴書を整え、エージェントの面談を受ける。提示される単価の幅と、参画までにかかる期間を把握する。
3か月目|判断する
耐久月数と提示された単価の2つの数字がそろった状態で決める。「進む」「もう少し貯める」「会社員を続ける」のどれを選んでも、情報にもとづいた判断になる。
ここまでの3か月は、会社を辞めずに進められます。得られるのは結論だけではありません。自分が何を怖がっていたのかが、はっきりします。
よくある質問(FAQ)
独立の恐怖は消すものではない。5つに分解し、事実と誤解に仕分けて、対処できる課題に変える
耐久月数 =(手元の資金 − 住民税 − 国民健康保険料 − 初期費用)÷ 最低限の生活費。在職中に信用と保険の準備を済ませる
独立は二択ではない。市場価値の確認から段階を刻み、戻る条件と判断の期限を先に決める
この記事は、制度と考え方の全体像を整理したものです。健康保険料の試算は加入している健康保険と市区町村、雇用保険の給付はハローワーク、税金は税理士または税務署、就業規則や競業の定めの解釈は弁護士に確認してください。制度と金額は改正されるため、判断の前に最新の公的な情報を確認してください。
まずは今日、貯蓄の額と最低限の生活費を並べて、割り算を1つしてください。その結果「今はやめておこう」と判断したなら、それも立派な結論です。次に確かめるのは、自分の経歴に提示される単価です。